Temps de lecture estimé : 9 minutes
Points clés à retenir
- Le circuit implique 3 acteurs : banque émettrice, banque acquéreuse, réseau (Visa/Mastercard/CB)
- Le sans contact est plafonné à 50 € et 5 paiements consécutifs sans code PIN
- La fraude carte reste basse : 0,048 % au S1 2025 grâce à la puce EMV
- Les fraudes par manipulation humaine ont bondi de 37 % en 2025
- La carte virtuelle sécurise les achats en ligne avec un numéro temporaire
Qu’est-ce qu’une carte bancaire concrètement
Comment fonctionne une carte bancaire ? Derrière ce rectangle en plastique que l’on sort vingt fois par semaine se cache un objet technique précis, normé au millimètre près. Une carte bancaire mesure exactement 85,60 x 53,98 mm, une dimension fixée par une norme ISO internationale que toutes les banques du monde respectent — c’est ce qui permet à n’importe quelle carte de rentrer dans n’importe quel distributeur, terminal ou porte-cartes.
Sur cette surface cohabitent plusieurs technologies. La puce EMV, ce petit carré doré, contient un microprocesseur chiffré qui génère un code unique à chaque transaction. La piste magnétique, elle, sert surtout de secours pour les pays où la puce n’est pas encore généralisée. On trouve aussi le numéro à 16 chiffres, la date d’expiration et le cryptogramme visuel à trois chiffres au dos, indispensable pour les paiements en ligne.
Ce que personne ne dit (et qui change tout) : une carte bancaire n’a aucune valeur en elle-même. Elle n’est qu’une clé d’accès à un compte bancaire. Sans ce lien, la puce EMV ne ferait qu’afficher un numéro sans aucune ressource derrière. C’est le compte qui porte l’argent, la carte ne fait que l’autoriser à sortir.

Les acteurs qui rendent une carte bancaire fonctionnelle
Quand j’étais en train de scaler la boîte, j’ai dû comprendre en accéléré comment circulait l’argent des salaires vers les comptes des employés. Et le circuit d’une carte bancaire ressemble à ça : trois acteurs distincts, chacun avec un rôle précis, qui ne communiquent jamais directement entre eux.
La banque émettrice est celle qui vous a délivré la carte. C’est elle qui détient votre compte, connaît votre solde, et décide en quelques millisecondes si elle autorise ou refuse chaque paiement. C’est le maillon décisionnel du circuit.
En face, la banque acquéreuse travaille pour le commerçant. C’est un rôle quasi absent des explications grand public, alors qu’il est central : elle collecte les demandes de paiement envoyées par le terminal de vente, les transmet au réseau, et crédite ensuite le compte du commerçant une fois la transaction validée. Sans elle, aucun commerçant ne pourrait encaisser par carte.
Entre les deux, les réseaux Visa, Mastercard ou CB jouent les intermédiaires techniques. Ils ne détiennent pas d’argent, ne décident de rien : ils font transiter l’information de la banque acquéreuse vers la banque émettrice, et renvoient la réponse dans l’autre sens. On va pas se mentir, c’est un système redoutablement bien huilé pour un mécanisme invisible à l’œil nu.
Comment se déroule un paiement par carte étape par étape
Ce que j’ai constaté en pratique, c’est que la majorité des gens n’ont jamais réfléchi à ce qui se passe entre l’insertion de leur carte et le petit bip de validation. Le déroulé tient pourtant en quatre étapes précises.
Authentification du porteur
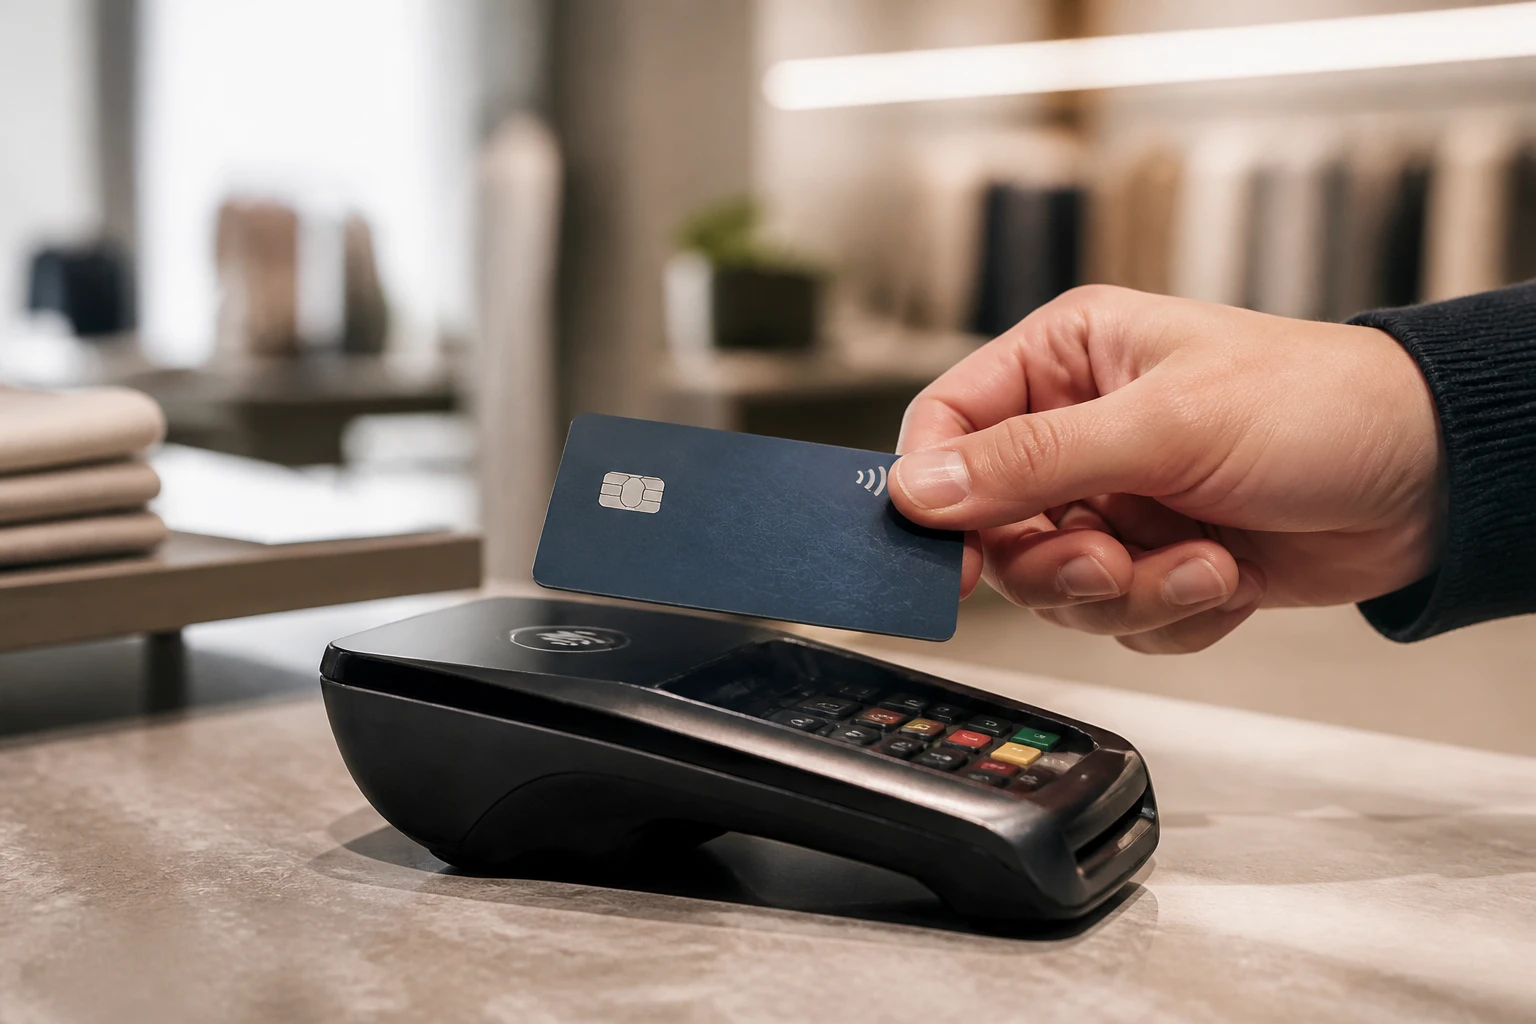
Tout commence par l’insertion de la carte, la saisie du code PIN, ou l’approche en sans contact. Le terminal lit la puce, vérifie sa validité technique et prépare une demande.
Transmission de la demande d’autorisation
Cette demande part vers la banque acquéreuse du commerçant, transite par le réseau (Visa, Mastercard ou CB), puis arrive chez la banque émettrice du porteur. Tout ce trajet se joue en moins de deux secondes.
La banque émettrice contrôle alors la solvabilité : le compte a-t-il le solde suffisant, la carte est-elle valide, n’a-t-elle pas été signalée volée ? Elle renvoie ensuite un accord ou un refus, qui redescend jusqu’au terminal via le même chemin.
Confirmation, puis compensation
Le paiement affiché comme validé n’est en réalité qu’une pré-autorisation. L’argent ne change de compte que lors de la compensation, un traitement en fin de journée où les banques règlent entre elles l’ensemble des transactions de la journée, en un seul lot.
Le paiement sans contact, un fonctionnement à part
Pour visualiser ce que contient une carte bancaire et comment la puce communique en sans contact, cette vidéo de la chaîne Explore Media détaille le fonctionnement interne du composant NFC.
Le sans contact repose sur la technologie NFC (Near Field Communication), qui nécessite une distance de lecture très courte : entre 3 et 4 centimètres entre la carte et le terminal. C’est cette proximité obligatoire qui limite le risque de paiement déclenché à distance dans une poche ou un sac.
En France, le plafond réglementaire par opération sans contact est fixé à 50 € depuis le 11 mai 2020, selon Service-Public.fr. Au-delà, le terminal bascule automatiquement sur l’insertion avec code PIN.
Autre garde-fou méconnu : le nombre de paiements sans contact consécutifs est plafonné. Après 5 paiements réalisés sans code, le terminal exige le PIN au paiement suivant, même si chaque montant reste sous 50 €. C’est un mécanisme anti-fraude automatique, indépendant de la volonté du commerçant.
Débit immédiat, débit différé, autorisation systématique
Le vrai sujet, c’est pas la technique du paiement, c’est le timing du prélèvement sur votre compte — et là, trois logiques coexistent.
Avec une carte à débit immédiat, chaque achat est prélevé dans les jours qui suivent la transaction, en temps quasi réel. La carte à débit différé fonctionne autrement : toutes les dépenses du mois sont regroupées et prélevées en une fois, généralement en fin de mois. La mention « débit » ou « crédit » inscrite sur la carte renvoie d’ailleurs à ce paramétrage, pas au type de contrat.
La carte à autorisation systématique ajoute un contrôle supplémentaire : chaque paiement, même le plus petit, déclenche une vérification en temps réel du solde disponible. C’est souvent le format proposé aux jeunes ou aux profils avec un historique bancaire fragile, pour éviter tout découvert.
Carte de crédit vs carte de débit, quel impact sur l’argent
La carte de débit est directement adossée au compte courant. L’argent dépensé sort de vos économies réelles, sans intermédiaire financier.
La carte de crédit change complètement la mécanique : elle s’appuie sur une réserve d’argent mise à disposition par la banque, appelée crédit renouvelable. Le remboursement peut se faire en une fois, comme un débit différé classique, ou de façon échelonnée avec des intérêts appliqués sur le capital restant dû.
Avant de souscrire une carte de crédit, vérifiez le taux annuel effectif global (TAEG) appliqué au crédit renouvelable : c’est souvent là que le coût réel se joue, bien plus que sur la cotisation annuelle de la carte.
La sécurité derrière chaque transaction
91 % des Français considèrent leurs données bancaires comme sensibles, selon une étude de la Banque de France publiée en 2025. Et les chiffres récents leur donnent plutôt raison de rester vigilants, tout en étant rassurants sur l’efficacité des dispositifs en place.
Le taux de fraude à la carte bancaire s’est établi à 0,048 % au premier semestre 2025, un niveau historiquement bas selon l’Observatoire de la sécurité des moyens de paiement (OSMP). Ce résultat tient en grande partie à la puce EMV, qui rend la copie physique d’une carte quasiment impossible depuis sa généralisation.
En valeur, la fraude carte a représenté 211 millions d’euros au S1 2025, en baisse de 9,8 % sur un an. À l’inverse, la fraude tous moyens de paiement confondus grimpe à 618 millions d’euros, en hausse de 7 % — la carte bancaire reste donc, comparativement, l’un des moyens de paiement les plus sûrs du marché.
Une nuance s’impose cependant : les fraudes par manipulation, c’est-à-dire l’ingénierie sociale où la victime elle-même communique ses codes sous la contrainte psychologique, ont bondi de 37 % en 2025 selon l’OSMP. La technique tient bon, l’humain reste le maillon faible.
Pour les paiements en ligne, le cryptogramme et le protocole 3D Secure (validation via l’application bancaire ou un code SMS) complètent la puce EMV. Côté durée de vie, une carte bancaire nouvellement émise reste valide 3 à 5 ans avant renouvellement automatique, selon Moneyvox.
La carte bancaire virtuelle, un fonctionnement complémentaire
J’ai testé, j’ai raté, voilà ce qui fonctionne pour sécuriser mes achats en ligne récurrents : la carte bancaire virtuelle. Le principe est simple. La banque génère un numéro de carte temporaire, rattaché au même compte que votre carte physique, mais totalement dissocié dans son usage.
Deux formats coexistent. Certaines cartes virtuelles sont à usage unique : le numéro expire après un seul paiement, ce qui bloque toute réutilisation frauduleuse en cas de piratage du site marchand. D’autres sont réutilisables et configurables, avec un plafond que vous fixez vous-même. Souvent autour de 200 € pour les offres usage unique proposées par les banques en ligne comme Boursobank.
Cette solution s’avère particulièrement adaptée pour les achats sur des sites peu connus ou pour alimenter un wallet mobile sans exposer le numéro de votre carte principale. Le bon sens entrepreneurial, c’est souvent aller à contre-courant des habitudes : plutôt que de multiplier les cartes physiques, une seule carte virtuelle bien configurée couvre l’essentiel des besoins en ligne.
Questions fréquentes
Que faire si ma carte bancaire est avalée par un distributeur ?
Contactez immédiatement votre banque via le numéro d’opposition indiqué sur le distributeur ou votre application mobile. Dans la majorité des cas, la carte est récupérable au guichet sous 24 à 48 heures si l’incident vient d’un bourrage technique ; en revanche, en cas de doute sur une tentative de fraude, faites opposition sans attendre et demandez une nouvelle carte.
Pourquoi ma carte bancaire est-elle refusée alors que j’ai de l’argent sur mon compte ?
Plusieurs causes reviennent régulièrement : un plafond de paiement mensuel atteint (1 500 à 3 000 € en moyenne sur 30 jours glissants selon l’INC), une carte à autorisation systématique qui bloque un paiement mal évalué, ou une expiration récente de la carte. Vérifiez d’abord votre plafond dans l’application bancaire avant d’appeler le service client.